ROA là gì? Cách tính và phân tích chỉ số ROA chính xác
Ngày đăng: 14/04/2025
ROA – Tỷ suất sinh lời trên tài sản là một chỉ số tài chính quan trọng, thường được các nhà quản trị doanh nghiệp và nhà đầu tư sử dụng để đánh giá hiệu quả hoạt động kinh doanh. Chỉ số này phản ánh mức độ sinh lời của doanh nghiệp so với tổng tài sản mà họ đang sở hữu và khai thác. Vậy cụ thể ROA là gì, ROA là viết tắt của từ gì? ROA là chỉ số gì trong phân tích tài chính? Bài viết dưới đây sẽ giúp bạn hiểu rõ và vận dụng chỉ số ROA một cách hiệu quả.
Chỉ số ROA là gì?
ROA (Return On Assets) – hay còn gọi là tỷ suất sinh lời trên tài sản – là một chỉ số tài chính quan trọng thể hiện mức độ hiệu quả trong việc sử dụng tài sản để tạo ra lợi nhuận của doanh nghiệp. ROA đo lường khả năng sinh lời bằng cách so sánh lợi nhuận sau thuế với tổng tài sản mà doanh nghiệp đang sở hữu và khai thác. Chỉ số này phản ánh mức độ chuyển hóa nguồn lực kinh tế thành kết quả tài chính cụ thể. ROA càng cao chứng tỏ doanh nghiệp không chỉ tạo ra nhiều lợi nhuận, mà còn sử dụng tài sản một cách tối ưu, thể hiện năng lực quản lý và vận hành vượt trội. Đây là thước đo quan trọng giúp các nhà quản trị và nhà đầu tư đánh giá hiệu quả hoạt động tổng thể của doanh nghiệp trong từng giai đoạn.

Ý nghĩa của ROA đối với doanh nghiệp
ROA (Return on Assets) là một trong những chỉ số tài chính có ý nghĩa trong việc đánh giá hiệu quả hoạt động của doanh nghiệp. Thông qua ROA, nhà quản lý và nhà đầu tư có thể hiểu rõ doanh nghiệp đang khai thác và tận dụng tài sản như thế nào để tạo ra lợi nhuận thực chất. Cụ thể, ROA mang đến nhiều thông tin giá trị:
-
Đánh giá hiệu quả sử dụng tài sản: ROA cho thấy mỗi đồng tài sản mà doanh nghiệp sở hữu có thể tạo ra bao nhiêu đồng lợi nhuận sau thuế. Chỉ số này càng cao đồng nghĩa với việc tài sản đang được vận dụng hiệu quả, tối ưu hóa năng suất sinh lời.
-
So sánh giữa các doanh nghiệp cùng ngành: Trong cùng một lĩnh vực kinh doanh, ROA là thước đo lý tưởng để so sánh mức độ hiệu quả giữa các doanh nghiệp. Một doanh nghiệp có ROA vượt trội thường được đánh giá là có chiến lược hoạt động tốt hơn và năng lực điều hành hiệu quả hơn đối thủ.
-
Đo lường năng lực quản lý tài sản: Một ROA cao và ổn định không chỉ phản ánh lợi nhuận tốt mà còn cho thấy doanh nghiệp có khả năng kiểm soát, phân bổ và sử dụng tài sản hợp lý.
-
Cơ sở cho quyết định đầu tư: Đối với nhà đầu tư, ROA đóng vai trò như một chỉ số về sức khỏe tài chính và tiềm năng phát triển của doanh nghiệp. ROA cao thường đi kèm với rủi ro thấp hơn và cơ hội sinh lời cao hơn.
Công thức tính chỉ số ROA
Để đo lường mức độ hiệu quả trong việc sử dụng tài sản tạo ra lợi nhuận, doanh nghiệp thường sử dụng chỉ số ROA (Return on Assets). Cách tính ROA khá đơn giản nhưng mang lại góc nhìn sâu sắc về hiệu quả hoạt động tài chính. Cụ thể, chỉ số này được tính bằng cách lấy lợi nhuận ròng chia cho tổng tài sản bình quân, sau đó nhân với 100 để biểu thị dưới dạng phần trăm (%).
Công thức tính ROA:
ROA = (Lợi nhuận ròng / Tổng tài sản bình quân) x 100%
Trong đó:
-
Lợi nhuận ròng (Net Profit) là phần lợi nhuận thực tế còn lại sau khi đã khấu trừ tất cả các khoản chi phí, bao gồm cả thuế và lãi vay.
-
Tổng tài sản bình quân (Average Total Assets) được tính bằng cách cộng tổng tài sản ở đầu kỳ và cuối kỳ, sau đó chia cho hai.
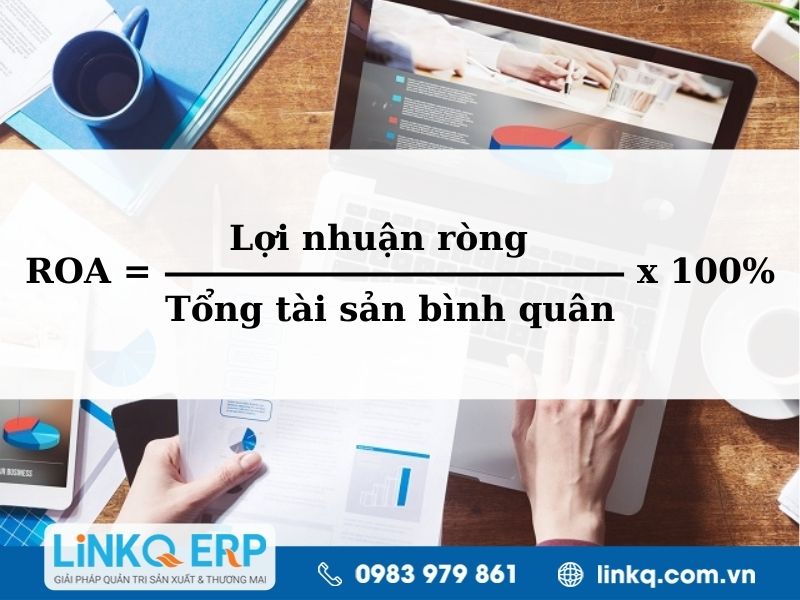
Chỉ số ROA cho biết mỗi 100 đồng tài sản mà doanh nghiệp sở hữu có thể tạo ra bao nhiêu đồng lợi nhuận. ROA càng cao cho thấy khả năng chuyển hóa tài sản thành lợi nhuận của doanh nghiệp càng tốt - đây chính là một trong những thước đo quan trọng trong phân tích quản lý tài chính và ra quyết định đầu tư.
Xem thêm: SPC là gì? Kiểm soát quy trình thống kê trong doanh nghiệp
Hướng dẫn phân tích chỉ số ROA trên báo cáo tài chính
Trong phân tích tài chính, ROA dương là điều kiện tối thiểu, nhưng giá trị cụ thể chỉ thực sự có ý nghĩa khi được đặt trong bối cảnh so sánh – đặc biệt là với các doanh nghiệp trong cùng ngành hoặc với mức trung bình ngành.
Một doanh nghiệp có ROA cao thường đồng nghĩa với việc họ đang tối ưu hóa tài sản để tạo ra lợi nhuận vượt trội. Điều này chứng tỏ công ty có năng lực điều hành tốt, ít lãng phí nguồn lực và có khả năng sinh lời cao so với vốn tài sản đã đầu tư. Tuy nhiên, mức ROA cao cũng có thể kéo theo một hệ quả: thị trường trở nên hấp dẫn trong mắt đối thủ cạnh tranh. Nếu mô hình hoạt động không yêu cầu vốn tài sản lớn, các doanh nghiệp mới có thể dễ dàng gia nhập thị trường và làm tăng áp lực cạnh tranh.
Ngược lại, một ROA thấp phản ánh rằng tài sản của doanh nghiệp chưa được sử dụng hiệu quả để tạo ra lợi nhuận. Điều này có thể đến từ việc vận hành chưa tối ưu, đầu tư dàn trải hoặc thiếu định hướng chiến lược rõ ràng. Nếu ROA thấp hơn mặt bằng chung ngành, đó có thể là dấu hiệu cảnh báo về năng lực cạnh tranh của doanh nghiệp.
Ví dụ thực tế: Nếu Công ty A đạt ROA là 12% trong năm 2024, điều này có nghĩa là cứ mỗi 1 tỷ đồng tài sản sử dụng trong năm, công ty thu về 120 triệu đồng lợi nhuận ròng. Đây là con số tích cực, cho thấy khả năng sinh lời cao và hiệu quả sử dụng tài sản tốt.
Áp dụng phân tích chỉ số ROA khi phân tích doanh nghiệp
Việc đánh giá một chỉ số ROA là tốt hay chưa không thể chỉ dựa vào con số tuyệt đối, mà cần được xem xét trong mối tương quan với nhiều yếu tố khác nhau. Mức ROA được coi là hợp lý hoặc tích cực đối với một doanh nghiệp còn phụ thuộc vào các yếu tố sau:
Lĩnh vực kinh doanh ảnh hưởng đến ROA như thế nào?
Mỗi ngành nghề kinh doanh đều có những đặc điểm riêng về cơ cấu tài sản, điều này ảnh hưởng trực tiếp đến chỉ số ROA. Ví dụ, trong các ngành thâm dụng vốn như sản xuất công nghiệp, xây dựng hay hạ tầng giao thông, doanh nghiệp thường phải đầu tư lớn vào tài sản cố định như máy móc, nhà xưởng hoặc trang thiết bị. Do đó, ROA trong các ngành này thường thấp hơn. Ngược lại, những ngành như dịch vụ, công nghệ thông tin hay giáo dục, nơi tài sản vật chất không chiếm tỷ trọng lớn, lại có thể đạt được ROA cao hơn do chi phí đầu tư ban đầu thấp hơn và khả năng sinh lời nhanh hơn.
Chính vì sự khác biệt đó, không thể áp dụng một tiêu chuẩn ROA chung cho tất cả doanh nghiệp. Nói rằng “ROA trên X% là tốt” hay “dưới X% là không hiệu quả” sẽ thiếu chính xác nếu không xét đến bối cảnh hoạt động và đặc thù ngành nghề. Việc đánh giá ROA cần được đặt trong khung phân tích toàn diện, bao gồm cả mô hình kinh doanh, cơ cấu tài sản, và mức độ cạnh tranh trong ngành. Chỉ khi so sánh ROA với mặt bằng chung của lĩnh vực tương ứng, mới có thể đưa ra nhận định đúng đắn về hiệu quả hoạt động của doanh nghiệp.
So sánh với trung bình ngành
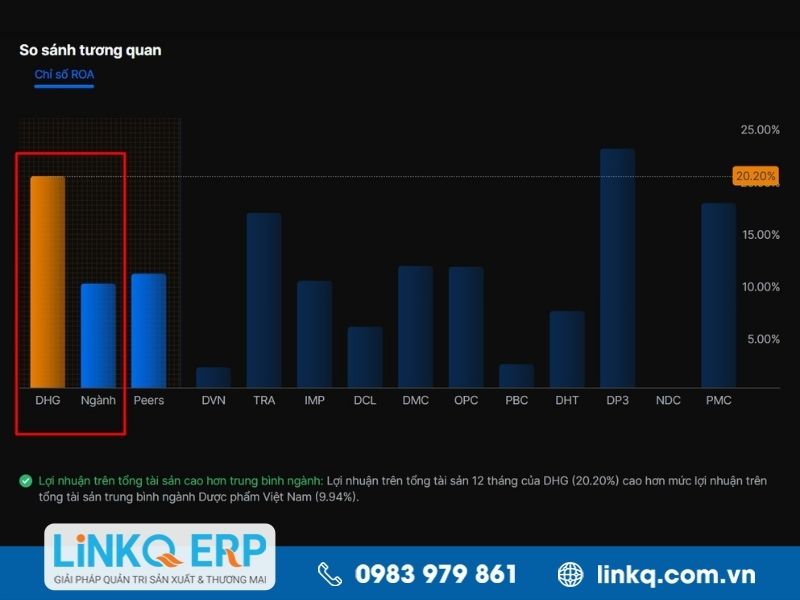
Một trong những cách hiệu quả nhất để áp dụng chỉ số ROA trong phân tích cổ phiếu là so sánh ROA của doanh nghiệp với mức trung bình ngành. Cách tiếp cận này cho phép nhà đầu tư đánh giá mức độ hiệu quả trong việc sử dụng tài sản của doanh nghiệp để tạo ra lợi nhuận,qua đó xác định vị thế cạnh tranh của công ty trong lĩnh vực hoạt động.
Nếu một công ty có ROA cao hơn mức trung bình ngành, điều đó cho thấy họ đang quản lý tài sản hiệu quả hơn, đồng thời có khả năng sinh lời tốt hơn từ nguồn lực sẵn có. Ngược lại, nếu ROA của công ty thấp hơn mặt bằng chung, đây có thể là dấu hiệu cho thấy doanh nghiệp đang gặp khó khăn trong việc khai thác tài sản.
Xem thêm: MTBF là gì? Cách tính và nâng cao chỉ số MTBF hiệu quả
Phân tích xu hướng biến động ROA
Một cách tiếp cận quan trọng khác trong việc đánh giá hiệu quả tài chính của doanh nghiệp là phân tích xu hướng ROA theo thời gian. Thay vì chỉ nhìn vào con số tại một thời điểm, việc theo dõi ROA qua nhiều năm sẽ phản ánh rõ ràng hơn sự thay đổi trong cách doanh nghiệp sử dụng tài sản để tạo ra lợi nhuận.
Nếu ROA tăng đều đặn qua các năm, đây là tín hiệu tích cực cho thấy công ty đang đi đúng hướng trong chiến lược phát triển và sử dụng nguồn lực một cách thông minh.
Ngược lại, nếu ROA có xu hướng giảm dần theo thời gian, đó có thể là dấu hiệu cảnh báo rằng doanh nghiệp đang gặp khó khăn – có thể do đầu tư kém hiệu quả, chi phí gia tăng hoặc mô hình kinh doanh không còn phù hợp. Việc sụt giảm ROA kéo dài cũng có thể ảnh hưởng tiêu cực đến niềm tin của nhà đầu tư và giá trị cổ phiếu của doanh nghiệp trên thị trường.
Xem xét triển vọng tăng trưởng trong tương lai
Mặc dù một ROA cao thường được coi là dấu hiệu tích cực nhưng khi đánh giá cổ phiếu, bạn không thể chỉ dựa vào chỉ số này. Triển vọng tăng trưởng trong tương lai của công ty cũng cần được xem xét một cách cẩn thận.
Một công ty có ROA cao trong những năm qua có thể sẽ gặp khó khăn trong việc duy trì hoặc cải thiện chỉ số này, đặc biệt nếu doanh nghiệp hoạt động trong một ngành đã phát triển chín muồi, nơi ít cơ hội mở rộng hoặc đổi mới. Trong trường hợp này, mặc dù ROA hiện tại có thể tốt, nhưng triển vọng tăng trưởng trong tương lai lại khá hạn chế.
Ngược lại, một công ty có ROA thấp hiện tại nhưng hoạt động trong một ngành đang tăng trưởng mạnh mẽ với nhu cầu thị trường lớn và cơ hội mở rộng tiềm năng lại có thể mang lại cơ hội tăng trưởng lớn hơn trong dài hạn.
Những điểm cần lưu ý khi tính ROA thực tế
Mặc dù công thức tính ROA khá đơn giản, nhưng khi áp dụng vào thực tế, có nhiều yếu tố cần được cân nhắc. Việc hiểu rõ những điểm cần lưu ý sẽ giúp nhà đầu tư, nhà quản lý tránh được sai lệch trong phân tích và đưa ra đánh giá chính xác hơn. Dưới đây là một số yếu tố quan trọng bạn nên xem xét khi tính và sử dụng chỉ số ROA trong thực tế kinh doanh:

Kỳ tính tỷ suất sinh lời ròng của tài sản
Tùy thuộc vào khoảng thời gian của báo cáo tài chính - có thể là theo tháng, quý, hoặc năm - người phân tích có thể tính toán ROA cho từng giai đoạn cụ thể, phù hợp với yêu cầu của từng trường hợp. Tuy nhiên, khi so sánh ROA qua các kỳ, điều quan trọng là phải đảm bảo sự tương thích và chính xác trong các chỉ số được so sánh. Điều này có nghĩa là khi so sánh ROA giữa các thời kỳ, các yếu tố như cơ cấu tài sản, thay đổi trong chiến lược kinh doanh, hoặc sự biến động của thị trường cần phải được xem xét.
Tỷ suất sinh lời ròng của tài sản
Các nghiên cứu đã chỉ ra rằng không tồn tại một con số ROA (tỷ suất sinh lời trên tài sản) cố định được xem là tốt, vì chỉ số này chịu ảnh hưởng lớn từ quy mô và ngành nghề của doanh nghiệp. Một chỉ số ROA trong một năm đơn lẻ không thể phản ánh đầy đủ hiệu quả hoạt động của công ty trong dài hạn. Do đó, các nhà đầu tư thường không chỉ dựa vào con số trong một năm, mà thay vào đó họ theo dõi ROA trong khoảng thời gian dài hơn, từ 3 đến 5 năm để có cái nhìn toàn diện về sự phát triển và khả năng duy trì lợi nhuận của doanh nghiệp. Trong một số trường hợp, họ còn xem xét chỉ số này trong một vài thập kỷ để nhận diện rõ ràng hơn những thay đổi và tác động từ các yếu tố kinh doanh dài hạn.
Xem thêm: Muda là gì? 7 loại lãng phí Muda và cách loại bỏ hiệu quả
Mối liên quan tỷ suất sinh lời ròng của tài sản và các chỉ số tài chính khác
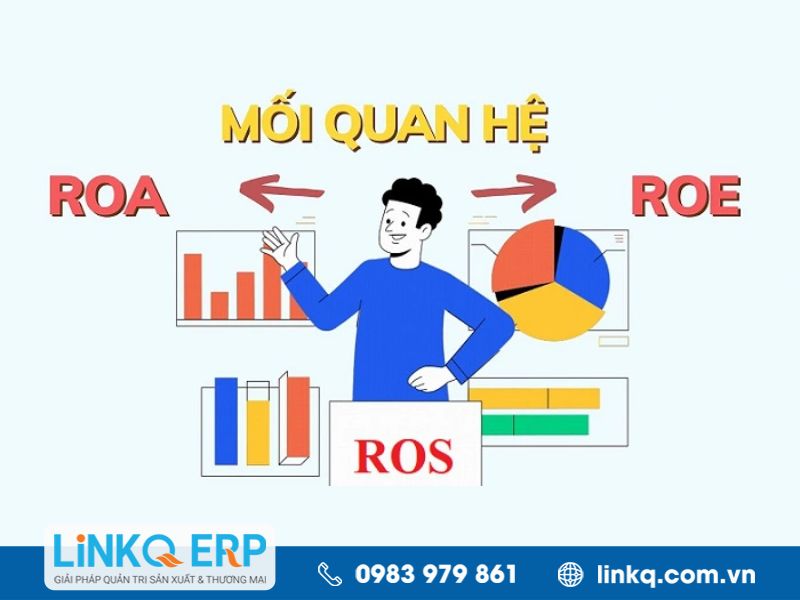
ROA (tỷ suất sinh lời trên tổng tài sản) và ROE (tỷ suất sinh lời trên vốn chủ sở hữu) là hai chỉ số tài chính quan trọng, thường được sử dụng để phân tích hiệu quả hoạt động và khả năng sinh lời của doanh nghiệp. Dù cả hai đều phản ánh khả năng tạo lợi nhuận, nhưng mỗi chỉ số lại tập trung vào một khía cạnh khác nhau và có cách tính riêng biệt.
Một điểm nổi bật trong mối quan hệ giữa ROA và ROE là vai trò của đòn bẩy tài chính – yếu tố thể hiện mức độ doanh nghiệp sử dụng vốn vay để gia tăng lợi nhuận trên phần vốn chủ sở hữu. Khi doanh nghiệp tận dụng đòn bẩy tài chính hiệu quả, chỉ số ROE có thể cao hơn ROA, cho thấy khả năng tối ưu hóa nguồn vốn đầu tư từ cổ đông.
|
Đặc điểm |
ROA |
ROE |
|
Khái niệm |
Lợi nhuận trên tổng tài sản |
Lợi nhuận trên vốn chủ sở hữu |
|
Tính chất |
Không phụ thuộc đòn bẩy tài chính |
Có phụ thuộc đòn bẩy tài chính |
|
Cách tính |
ROA = (Lợi nhuận ròng / Tổng tài sản bình quân) x 100% |
ROE = (Lợi nhuận ròng / Vốn chủ sở hữu) x 100% |
Việc phân tích song song ROA và ROE giúp các nhà quản lý và nhà đầu tư có cái nhìn toàn diện hơn về hiệu quả sử dụng tài sản và vốn. ROA cho biết mức độ sinh lời từ toàn bộ tài sản mà doanh nghiệp đang kiểm soát, trong khi ROE phản ánh hiệu quả sinh lời từ vốn do cổ đông đầu tư. Do đó, hai chỉ số này mang tính bổ sung lẫn nhau và cần được xem xét đồng thời để đánh giá chính xác tình hình tài chính và hiệu quả vận hành của doanh nghiệp.
Khi kết hợp phân tích ROA với các chỉ số tài chính khác, bạn có thể có cái nhìn toàn diện và sâu sắc hơn về tình hình tài chính của doanh nghiệp. Việc đánh giá ROA không chỉ giúp hiểu rõ về khả năng sử dụng tài sản, mà còn hỗ trợ nhận diện được các yếu tố ảnh hưởng đến sức khỏe tài chính của công ty. Hy vọng rằng những thông tin trong bài viết này của Bí Quyết Quản Trị Sản Xuất sẽ giúp các chủ doanh nghiệp hiểu rõ hơn khái niệm ROA là gì và có cái nhìn rõ ràng hơn về chỉ số này, đồng thời cung cấp những phương pháp phân tích hiệu quả.
>>>Có thể bạn quan tâm:
Để được TƯ VẤN MIỄN PHÍ phần mềm ERP, mời bạn đăng ký theo thông tin sau:

Tin khác:
- Phần mềm ERP sản xuất
- Phần mềm Quản lý kho sản xuất
- Phần mềm Tính giá thành sản xuất
- Phần mềm Lập kế hoạch sản xuất
- Phần mềm kế toán sản xuất
- Phần mềm Quản lý nhân sự sản xuất
- Giải pháp ERP khởi đầu cho chuyển đổi trong ngành cơ khí
- Sự khác biệt giữa Phần mềm Customize với Phần mềm Đóng gói
- Quy trình triển khai LinkQ 7S
- Tính giá thành chăn nuôi heo