Chi phí biên là gì? Tại sao chi phí biên lại quan trọng?
Ngày đăng: 11/09/2024
Chi phí biên là một khái niệm quan trọng trong kinh tế học và quản trị kinh doanh. Loại chi phí này thể hiện mức thay đổi của tổng chi phí khi doanh nghiệp tăng sản lượng thêm một đơn vị. Hiểu rõ chi phí biên giúp doanh nghiệp đưa ra các quyết định sản xuất kinh doanh hiệu quả, như xác định điểm hòa vốn, tối đa hóa lợi nhuận và quyết định đầu tư. Để hiểu rõ hơn, hãy cùng Bí Quyết Quản Trị Sản Xuất theo dõi nội dung trong bài viết sau.
Chi phí biên là gì? Ví dụ chi phí biên
Chi phí biên, hay còn được gọi là chi phí cận biên (Marginal Cost - MC), là thước đo mức tăng thêm của tổng chi phí khi doanh nghiệp sản xuất thêm một đơn vị sản phẩm. Nói cách khác, MC cho biết doanh nghiệp phải chi trả bao nhiêu để sản xuất thêm một đơn vị sản lượng.
Công thức chi phí biên là: MC = ΔTC / ΔQ, trong đó ΔTC là sự thay đổi của tổng chi phí và ΔQ là sự thay đổi của sản lượng.

Đồ thị biểu diễn chi phí biên thường có hình chữ U ngược. Ban đầu, khi sản lượng tăng lên, chi phí biên có xu hướng giảm do lợi ích của quy mô sản xuất. Tuy nhiên, khi vượt quá một ngưỡng nhất định, chi phí biên bắt đầu tăng lên. Điều này xảy ra vì khi sản lượng tăng quá cao, doanh nghiệp phải đối mặt với các yếu tố hạn chế như công suất thiết bị, nguồn nhân lực, và hiệu quả hoạt động giảm sút. Điểm giao nhau giữa giai đoạn chi phí biên giảm và tăng chính là điểm mà tại đó, mức tăng của chi phí biến đổi bắt đầu lớn hơn mức giảm của chi phí cố định trên mỗi đơn vị sản phẩm.
Ví dụ: Sản xuất áo phông

Giả sử một công ty may mặc đang sản xuất 500 chiếc áo phông với tổng chi phí là 10.000.000 đồng. Sau đó, công ty quyết định tăng sản lượng lên 600 chiếc áo phông và tổng chi phí lúc này là 11.200.000 đồng.
-
Chi phí biên (MC) là chi phí để sản xuất thêm 100 chiếc áo phông nữa.
-
Thay đổi tổng chi phí (ΔTC) là: 11.200.000 đồng - 10.000.000 đồng = 1.200.000 đồng.
-
Thay đổi sản lượng (ΔQ) là: 600 chiếc - 500 chiếc = 100 chiếc.
Chi phí biên được tính bằng công thức trong trường hợp này như sau:
-
MC = ΔTC / ΔQ = 1.200.000 đồng / 100 chiếc = 12.000 đồng/chiếc.
Kết luận: Để sản xuất thêm 1 chiếc áo phông, công ty phải chịu thêm chi phí biên là 12.000 đồng.
Phân biệt chi phí biên với các loại chi phí khác
Chi phí biên với vai trò là mức tăng thêm của tổng chi phí khi sản lượng tăng thêm một đơn vị, có mối liên hệ mật thiết với các loại chi phí khác. Đặc biệt là chi phí trung bình và chi phí biến đổi trung bình.
Khi chi phí biên thấp hơn chi phí trung bình, điều này đồng nghĩa với việc mỗi đơn vị sản phẩm mới tạo ra đang được sản xuất với chi phí thấp hơn so với mức trung bình hiện tại. Điều này dẫn đến xu hướng giảm dần của chi phí trung bình. Ngược lại, khi chi phí biên vượt quá chi phí trung bình, chi phí sản xuất trung bình của mỗi đơn vị sản phẩm sẽ tăng lên. Tại điểm giao nhau, khi chi phí biên bằng chi phí trung bình, chi phí trung bình đạt giá trị nhỏ nhất.
Tương tự, mối quan hệ giữa chi phí biên và chi phí biến đổi trung bình cũng thể hiện sự tương đồng. Khi chi phí biên thấp hơn chi phí biến đổi trung bình, chi phí biến đổi trung bình sẽ giảm dần. Điều này cho thấy, việc sản xuất thêm một đơn vị sản phẩm đang giúp giảm thiểu chi phí biến đổi trên mỗi đơn vị. Ngược lại, khi chi phí biên lớn hơn chi phí biến đổi trung bình, chi phí biến đổi trung bình sẽ tăng lên. Điểm cân bằng xảy ra khi chi phí biên bằng chi phí biến đổi trung bình.
Tóm lại, sự tương quan giữa chi phí biên với chi phí trung bình và chi phí biến đổi trung bình giúp doanh nghiệp đánh giá hiệu quả sản xuất, xác định điểm tối ưu hóa chi phí và đưa ra các quyết định sản xuất kinh doanh phù hợp.
Xem thêm: Chi phí sản xuất là gì? Công thức tính và phân loại
Cách xác định chi phí biên
Chi phí biên là mức tăng thêm của tổng chi phí khi doanh nghiệp sản xuất thêm một đơn vị sản phẩm. Nói cách khác, đây là chi phí phải trả để sản xuất thêm một sản phẩm nữa. Công thức tính chi phí biên được thể hiện như sau:
-
Chi phí biên (MC) = Thay đổi tổng chi phí (ΔTC) / Thay đổi sản lượng (ΔQ)
"Thay đổi tổng chi phí" đề cập đến sự biến động của tổng chi phí sản xuất khi khối lượng sản phẩm thay đổi. Cụ thể, khi doanh nghiệp muốn sản xuất thêm sản phẩm, họ sẽ phải đối mặt với các chi phí bổ sung như:
-
Chi phí nguyên vật liệu: Cần mua thêm nguyên liệu đầu vào để sản xuất sản phẩm mới.
-
Chi phí nhân công: Có thể phải thuê thêm công nhân hoặc tăng ca cho công nhân hiện tại để đáp ứng nhu cầu sản xuất tăng lên.
-
Chi phí cố định: Trong một số trường hợp, doanh nghiệp cần đầu tư thêm vào máy móc, thiết bị để đáp ứng sản lượng mới, dẫn đến tăng chi phí cố định.
Để tính toán sự thay đổi của tổng chi phí, ta sử dụng công thức sau: ΔC = Cm - Cbd
Trong đó:
-
ΔC: Là sự thay đổi của tổng chi phí.
-
Cm: Là tổng chi phí khi sản xuất đạt mức sản lượng mới.
-
Cbd: Là tổng chi phí khi sản xuất ở mức sản lượng ban đầu.

"Thay đổi sản lượng" chỉ sự khác biệt về số lượng sản phẩm được sản xuất trong hai thời điểm khác nhau. Khi doanh nghiệp quyết định tăng hoặc giảm sản lượng, điều này sẽ tác động trực tiếp đến tổng chi phí sản xuất.
Để tính toán sự thay đổi của sản lượng, ta sử dụng công thức: ΔQ = Qm - Qbd
Trong đó:
-
ΔQ: Là sự thay đổi của sản lượng.
-
Qm: Là lượng sản phẩm sản xuất được ở mức sản lượng mới.
-
Qbd: Là lượng sản phẩm sản xuất được ở mức sản lượng ban đầu.
Tóm lại, thông qua việc tính toán sự thay đổi của tổng chi phí và sản lượng, doanh nghiệp có thể đánh giá được tác động của việc tăng hoặc giảm sản xuất đến chi phí sản xuất của mình. Đây là thông tin quan trọng để doanh nghiệp đưa ra các quyết định sản xuất kinh doanh hiệu quả.
Xem thêm: Mô hình 5S - Quản trị sản xuất tinh gọn
Đồ thị minh hoạ chi phí biên
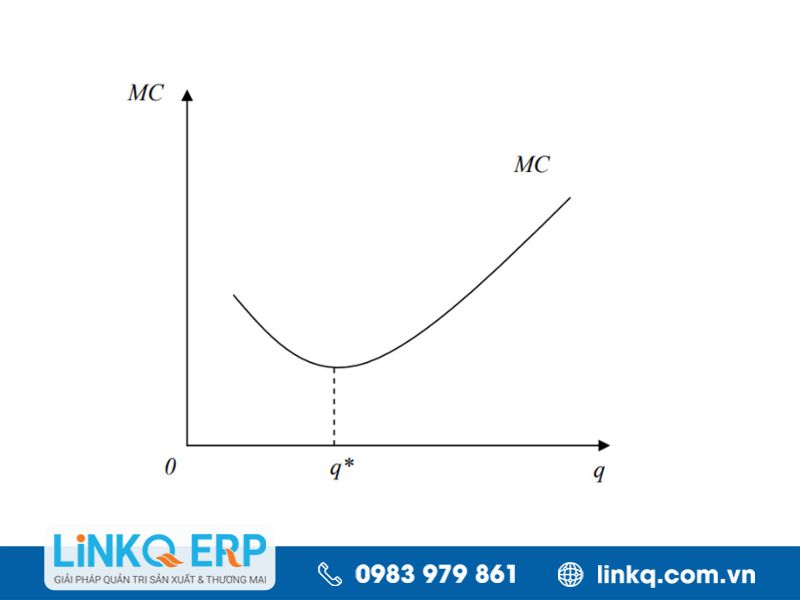
Trong đó:
-
q: sản lượng đầu ra
-
q*: mức sản lượng tại đó chi phí biên đạt giá trị tối thiểu
Đồ thị chi phí biên có hình chữ U. Điều này có nghĩa là:
-
Khi sản lượng thấp: Chi phí biên sẽ tương đối cao. Nguyên nhân là do doanh nghiệp chưa khai thác hết quy mô kinh tế, hiệu quả sản xuất chưa cao, dẫn đến chi phí sản xuất trên mỗi đơn vị sản phẩm lớn.
-
Khi sản lượng tăng: Chi phí biên giảm dần. Khi sản lượng tăng, doanh nghiệp bắt đầu tận dụng được quy mô kinh tế, giảm chi phí sản xuất bình quân, do đó chi phí biên cũng giảm theo.
-
Khi sản lượng vượt quá mức tối ưu (q):* Chi phí biên bắt đầu tăng trở lại. Nguyên nhân là do doanh nghiệp đã khai thác hết công suất, việc tăng sản lượng sẽ dẫn đến phải thuê thêm nhân công, mua thêm máy móc, nguyên vật liệu, gây áp lực lên chi phí sản xuất.

Khi mới bắt đầu sản xuất, doanh nghiệp thường có dư thừa công suất. Điều này có nghĩa là, một phần của nhà máy, máy móc chưa được tận dụng hết. Nhờ đó, khi tăng sản lượng trong giai đoạn đầu, chi phí sản xuất thêm một đơn vị sản phẩm sẽ tương đối thấp. Nguyên nhân là do doanh nghiệp có thể tận dụng tốt hơn các nguồn lực sẵn có, giảm thiểu chi phí trung bình cho mỗi sản phẩm.
Khi sản lượng đạt đến một mức nhất định, các lợi thế ban đầu từ việc tận dụng quy mô sản xuất sẽ dần giảm đi. Từ đó, việc tăng sản lượng sẽ đòi hỏi doanh nghiệp phải đầu tư thêm vào các yếu tố sản xuất như máy móc, thiết bị, nhân công. Điều này dẫn đến chi phí sản xuất thêm một đơn vị sản phẩm sẽ tăng lên đáng kể.
Xem thêm: Vai Trò Của Kế Hoạch Sản Xuất Trong Doanh Nghiệp Là Gì?
Ưu và nhược điểm của chi phí biên
Sau khi đã nắm được khái niệm và công thức tính chi phí biên, hãy cùng Bí Quyết Quản Trị Sản Xuất điểm qua hai khía cạnh sau của chi phí biên:
Ưu điểm
Việc áp dụng phương pháp chi phí biên mang lại nhiều lợi ích cho các nhà quản lý trong quá trình ra quyết định.
-
Đầu tiên, chi phí biên giúp so sánh hiệu quả của các hoạt động một cách dễ dàng. Nhờ đó, nhà quản lý có thể nhanh chóng xác định được những hoạt động không hiệu quả để cắt giảm, từ đó tối ưu hóa nguồn lực.
-
Thứ hai, phương pháp này có tính ứng dụng cao và dễ dàng thực hiện, giúp các nhà quản lý đưa ra quyết định kịp thời và chính xác hơn.
-
Cuối cùng, chi phí biên còn hỗ trợ trong việc lựa chọn sản phẩm tối ưu. Bằng cách so sánh chi phí biên của từng sản phẩm, doanh nghiệp có thể xác định được sản phẩm nào mang lại lợi nhuận cao nhất và tập trung đầu tư vào sản phẩm đó.
Nhược điểm
Bên cạnh những ưu điểm, việc áp dụng chi phí biên cũng gặp một số hạn chế. Một trong những khó khăn lớn nhất là định giá sản phẩm tồn kho. Khi sử dụng phương pháp chi phí biên, việc xác định giá trị của hàng tồn kho có thể trở nên phức tạp và không chính xác. Tiếp đến, việc dựa quá nhiều vào chi phí biên để đưa ra quyết định có thể tiềm ẩn rủi ro. Trong một số trường hợp, các yếu tố khác như chất lượng sản phẩm, thị hiếu của khách hàng cũng cần được xem xét kỹ lưỡng.

Tại sao chi phí biên lại quan trọng đối với doanh nghiệp?
Chi phí biên đóng vai trò quyết định trong việc đưa ra các quyết định sản xuất của doanh nghiệp. Nếu chi phí để sản xuất thêm một sản phẩm thấp hơn doanh thu mà sản phẩm đó mang lại, doanh nghiệp nên tăng sản lượng để tối đa hóa lợi nhuận. Ngược lại, nếu chi phí lớn hơn doanh thu, doanh nghiệp cần cân nhắc việc giảm sản lượng hoặc tìm cách giảm chi phí để duy trì hoạt động kinh doanh.

Những điều cần thiết để giảm chi phí biên
Để giảm chi phí biên, doanh nghiệp cần thực hiện một số giải pháp sau:
-
Quản lý chi phí: Doanh nghiệp cần thường xuyên rà soát và tìm cách tối ưu hóa các khoản chi phí trong quá trình sản xuất kinh doanh.
-
Đầu tư vào công nghệ và đào tạo nhân lực: Việc ứng dụng công nghệ hiện đại và nâng cao trình độ cho người lao động sẽ giúp tăng năng suất, cải thiện chất lượng sản phẩm và giảm chi phí sản xuất.
-
Linh hoạt điều chỉnh chính sách quản lý: Doanh nghiệp cần thường xuyên đánh giá và điều chỉnh các chính sách quản lý để phù hợp với quy mô sản xuất và tình hình thị trường.
Bài viết trên đã gửi đến bạn toàn bộ thông tin, khái niệm và những điều cần lưu ý về chi phí biên khi điều hành doanh nghiệp, đặc biệt là doanh nghiệp sản xuất. Mong rằng những chia sẻ trong bài đã mang lại cho bạn những kiến thức và góc nhìn đa chiều để quá trình áp dụng trong thực tiễn trở nên dễ dàng hơn. Đừng quên theo dõi Bí Quyết Quản Trị Sản Xuất để bỏ túi thêm nhiều bài viết hữu ích và cực kỳ thú vị khác nhé!
>>> Xem thêm bài viết liên quan:
Để được TƯ VẤN MIỄN PHÍ phần mềm ERP, mời bạn đăng ký theo thông tin sau:

Tin khác:
- Phần mềm ERP sản xuất
- Phần mềm Quản lý kho sản xuất
- Phần mềm Tính giá thành sản xuất
- Phần mềm Lập kế hoạch sản xuất
- Phần mềm kế toán sản xuất
- Phần mềm Quản lý nhân sự sản xuất
- Giải pháp ERP khởi đầu cho chuyển đổi trong ngành cơ khí
- Sự khác biệt giữa Phần mềm Customize với Phần mềm Đóng gói
- Quy trình triển khai LinkQ 7S
- Tính giá thành chăn nuôi heo