Chi phí sản xuất chung là gì? Cách tính và phân bổ hợp lý
Ngày đăng: 28/05/2025
Chi phí sản xuất chung là yếu tố then chốt trong kế toán quản trị, có vai trò quan trọng trong việc tính toán giá thành sản phẩm và tác động trực tiếp đến lợi nhuận doanh nghiệp. Khi hiểu đúng và đầy đủ về loại chi phí này, doanh nghiệp không chỉ kiểm soát tốt giá vốn hàng bán mà còn có thể nâng cao hiệu quả sản xuất. Vậy chi phí sản xuất chung thực chất là gì và bao gồm những khoản mục nào? Đây là câu hỏi mà bất kỳ doanh nghiệp nào cũng cần nắm rõ nếu muốn tối ưu hóa hoạt động và gia tăng lợi nhuận.
Chi phí sản xuất chung là gì?
Chi phí sản xuất chung là những khoản chi phí phát sinh trong quá trình tổ chức, quản lý và phục vụ sản xuất tại các phân xưởng, tổ đội, công trường… nhưng không bao gồm chi phí nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp và chi phí sử dụng máy thi công (theo quy định tại Điều 87, Thông tư 200/2014/TT-BTC).
Đây là một trong những thành phần quan trọng góp phần hình thành nên giá thành của sản phẩm hoặc dịch vụ. Tuy nhiên, chi phí sản xuất chung khá phức tạp do bao gồm nhiều loại chi phí khác nhau. Để đảm bảo tính chính xác trong tính giá thành, kế toán cần theo dõi chi tiết và phân bổ hợp lý các khoản chi phí này cho từng loại sản phẩm hoặc công trình cụ thể.
Chi phí sản xuất chung gồm những gì?
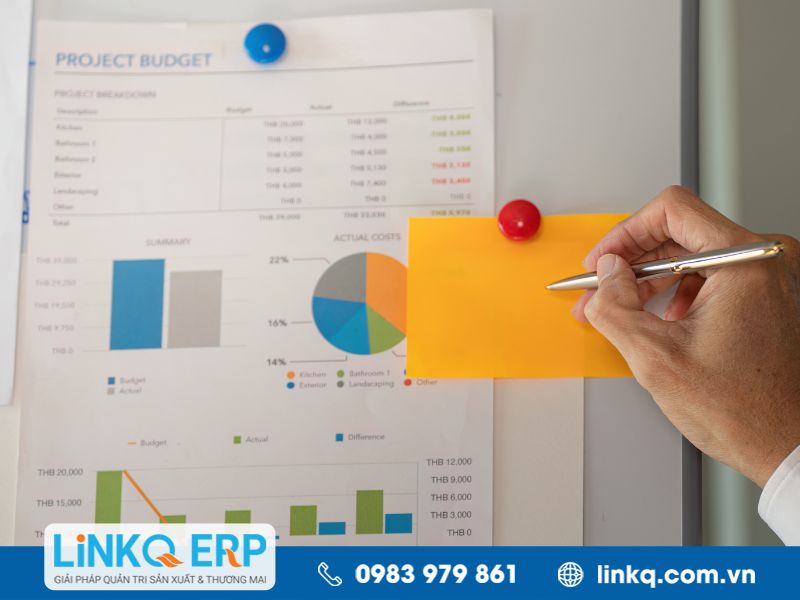
Chi phí sản xuất chung bao gồm nhiều khoản khác nhau, cụ thể như sau:
-
Tiền lương của nhân viên quản lý tại phân xưởng, bộ phận hoặc đội sản xuất, cùng với các khoản trích theo lương như bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và kinh phí công đoàn – được tính theo tỷ lệ quy định hiện hành.
-
Chi phí khấu hao tài sản cố định sử dụng cho mục đích sản xuất.
-
Chi phí vật liệu dùng chung và công cụ, dụng cụ sản xuất phục vụ cho hoạt động của phân xưởng.
-
Chi phí dịch vụ mua ngoài và các khoản chi tiền mặt khác có liên quan trực tiếp đến hoạt động sản xuất tại phân xưởng hoặc đội thi công.
Tham khảo: Cách hạch toán dự phòng giảm giá hàng tồn kho chính xác
Cách phân bổ chi phí sản xuất chung phù hợp
Vào cuối mỗi kỳ sản xuất, chi phí sản xuất chung sẽ được phân bổ dựa trên công suất bình thường của dây chuyền hoặc máy móc sản xuất – tức là mức sản lượng trung bình mà doanh nghiệp có thể đạt được trong điều kiện sản xuất ổn định.
Tùy vào thực tế sản lượng sản xuất so với công suất bình thường, cách phân bổ chi phí sản xuất chung sẽ khác nhau:
|
Trường hợp |
Chi phí sản xuất chung cố định |
Chi phí sản xuất chung biến đổi |
|
Sản lượng thực tế cao hơn công suất bình thường |
- Phân bổ theo sản lượng thực tế. - Chi phí cố định trên mỗi đơn vị sản phẩm sẽ giảm khi sản lượng tăng. |
- Phân bổ theo chi phí thực tế phát sinh. |
|
Sản lượng thực tế thấp hơn công suất bình thường |
- Phân bổ theo công suất bình thường (không theo sản lượng thực tế). - Phần chi phí cố định không phân bổ được tính vào giá vốn hàng bán trong kỳ. |
Công thức tính chi phí sản xuất chung
Kết cấu và nội dung phản ánh của tài khoản 627
Trong kế toán quản trị, chi phí sản xuất chung được theo dõi và phản ánh qua Tài khoản 627 – đây là tài khoản dùng để tập hợp toàn bộ các khoản chi phí phục vụ cho hoạt động sản xuất ở cấp phân xưởng, tổ đội… theo quy định tại Điều 87, Thông tư 200/2014/TT-BTC.
Tài khoản 627 được chia thành 6 tài khoản cấp 2, tương ứng với từng nhóm chi phí cụ thể:
-
TK 6271 – Chi phí nhân viên phân xưởng: Bao gồm lương, phụ cấp, tiền ăn ca và các khoản trích theo lương như BHXH, BHYT, BHTN, kinh phí công đoàn… của nhân viên quản lý tại phân xưởng.
-
TK 6272 – Chi phí vật liệu: Ghi nhận chi phí vật liệu dùng cho sửa chữa, bảo trì tài sản cố định, dụng cụ sản xuất tại phân xưởng…
-
TK 6273 – Chi phí dụng cụ sản xuất: Gồm chi phí mua sắm và sử dụng công cụ, dụng cụ phục vụ công tác quản lý tại phân xưởng.
-
TK 6274 – Chi phí khấu hao TSCĐ: Là phần khấu hao của các tài sản cố định được sử dụng trực tiếp trong hoạt động sản xuất.
-
TK 6277 – Chi phí dịch vụ mua ngoài: Bao gồm các khoản như chi phí thuê ngoài, sửa chữa máy móc, điện nước, điện thoại, tiền thuê tài sản cố định, chi phí trả nhà thầu…
-
TK 6278 – Chi phí bằng tiền khác: Ghi nhận các khoản chi tiền mặt khác liên quan đến hoạt động sản xuất tại phân xưởng, ví dụ như chi phí tiếp khách, công chứng,…
Tham khảo thêm: Cách tính capacity trong sản xuất chính xác nhất
Cách tính chi phí sản xuất chung – Hạch toán tài khoản 627

Chi phí sản xuất chung là tổng hợp của nhiều khoản chi phí liên quan đến hoạt động sản xuất tại phân xưởng, được theo dõi chi tiết qua 6 tài khoản cấp 2 thuộc Tài khoản 627, bao gồm:
-
6271: Chi phí nhân viên phân xưởng
-
6272: Chi phí vật liệu
-
6273: Chi phí dụng cụ sản xuất
-
6274: Chi phí khấu hao tài sản cố định
-
6277: Chi phí dịch vụ mua ngoài
-
6278: Chi phí bằng tiền khác
Vì vậy, công thức tính chi phí sản xuất chung như sau:
Chi phí sản xuất chung = Chi phí nhân viên phân xưởng + Chi phí vật liệu + Chi phí dụng cụ sản xuất + Chi phí khấu hao TSCĐ + Chi phí dịch vụ mua ngoài + Chi phí bằng tiền khác
Cách hạch toán chi phí sản xuất chung
-
Trong kỳ, các khoản chi phí sản xuất chung phát sinh sẽ được ghi nhận vào bên Nợ của tài khoản 627.
-
Khi các khoản chi phí này đã được thanh toán hoặc chi trả, kế toán sẽ ghi vào bên Có của tài khoản 627.
Vào cuối kỳ, nếu có phần chi phí sản xuất chung chưa được phân bổ hết, thì khoản đó sẽ được kết chuyển sang bên Nợ của tài khoản 154 (Chi phí sản xuất, kinh doanh dở dang). Đây là bước cần thiết để tính giá thành sản phẩm một cách chính xác và hợp lý.
Ví dụ một số giao dịch kinh tế chủ yếu của tài khoản 627

Vào cuối kỳ, công ty điện tử A có tổng chi phí sản xuất chung phát sinh được ghi nhận vào bên Nợ tài khoản 627 là 75.000.000 VNĐ, bao gồm 21.000.000 VNĐ chi phí sản xuất chung cố định và 54.000.000 VNĐ chi phí sản xuất chung biến đổi. Công suất máy móc thiết bị trong điều kiện bình thường của doanh nghiệp là 3.000 sản phẩm, trong khi sản lượng thực tế trong kỳ chỉ đạt 2.500 sản phẩm.
Do sản lượng thực tế thấp hơn công suất bình thường, nên chi phí sản xuất chung sẽ được phân bổ theo nguyên tắc sau:
-
Chi phí sản xuất chung biến đổi được tính toàn bộ vào giá thành sản phẩm, tương đương 54.000.000 VNĐ.
-
Chi phí sản xuất chung cố định chỉ được phân bổ một phần vào giá thành theo mức sản lượng thực tế so với công suất chuẩn. Cụ thể:
-
Phần chi phí cố định được phân bổ vào giá thành: 21.000.000 × (2.500 / 3.000) = 17.500.000 VNĐ
-
Phần không được phân bổ (do sản xuất dưới công suất) sẽ được tính vào chi phí trong kỳ (ghi nhận vào giá vốn hàng bán): 21.000.000 × (1 - 2.500 / 3.000) = 3.500.000 VNĐ
-
Như vậy, tổng chi phí sản xuất chung được tính vào giá thành là 71.500.000 VNĐ, gồm cả chi phí biến đổi và phần chi phí cố định đã phân bổ.
Kế toán sẽ lập bút toán định khoản như sau:
-
Nợ TK 154: 71.500.000 VNĐ – Chi phí sản xuất chung tính vào giá thành
-
Nợ TK 632: 3.500.000 VNĐ – Chi phí sản xuất chung cố định không phân bổ được
-
Có TK 627: 75.000.000 VNĐ – Kết chuyển toàn bộ chi phí sản xuất chung đã phát sinh trong kỳ
Một số lưu ý khi hạch toán TK 627 – Chi phí sản xuất chung

Khi thực hiện phân bổ và hạch toán Tài khoản 627 – Chi phí sản xuất chung, kế toán cần lưu ý một số điểm quan trọng để đảm bảo tính chính xác và đúng quy định:
-
Tiền lương ghi nhận vào TK 627 là tiền lương của nhân viên quản lý phân xưởng, không phải là lương của công nhân trực tiếp sản xuất (lương trực tiếp được hạch toán vào TK 622).
-
Chi phí nguyên vật liệu trong TK 627 chỉ bao gồm những vật tư, công cụ, dụng cụ sử dụng chung cho phân xưởng, không bao gồm nguyên vật liệu trực tiếp để sản xuất ra sản phẩm (những khoản này thuộc TK 621).
-
Khi ghi nhận chi phí sản xuất chung, kế toán cần dựa vào chứng từ hợp lệ, hợp pháp để đảm bảo tính minh bạch và chính xác của số liệu.
-
Việc phân bổ chi phí phải dựa trên tiêu thức phân bổ hợp lý (như số giờ máy chạy, sản lượng, nhân công…) và tuân thủ đúng các quy định của chế độ kế toán hiện hành.
-
Các khoản chi phí sản xuất chung phát sinh trong kỳ và đã được chi trả sẽ được ghi nhận vào bên Có của TK 627.
-
Cuối kỳ, kế toán cần kiểm tra, đối chiếu số liệu trên báo cáo sản xuất – kinh doanh để đảm bảo số liệu chính xác. Nếu có phần chi phí sản xuất chung chưa được phân bổ, sẽ được kết chuyển sang TK 154 – Chi phí sản xuất để phục vụ cho việc tính giá thành sản phẩm.
Nắm rõ các nguyên tắc trên giúp kế toán hạn chế sai sót, đồng thời cung cấp số liệu chính xác phục vụ phân tích, hoạch định và ra quyết định quản trị.
Xem thêm: WMS là gì? Ưu điểm và cách chọn phần mềm quản lý kho
Giải pháp giảm chi phí sản xuất chung và tăng lợi nhuận kinh doanh hiệu quả
Chi phí sản xuất chung là một trong những yếu tố ảnh hưởng trực tiếp đến giá thành sản phẩm và lợi nhuận của doanh nghiệp. Vì vậy, việc kiểm soát và cắt giảm chi phí này một cách hợp lý sẽ giúp doanh nghiệp nâng cao hiệu quả sản xuất, tối ưu lợi nhuận. Dưới đây là một số cách doanh nghiệp có thể áp dụng để giảm chi phí sản xuất chung:
-
Tăng cường quản lý chi phí: Xây dựng một hệ thống quản lý khoa học, rõ ràng để theo dõi, phân tích và kiểm soát chi phí sản xuất chung chặt chẽ ngay từ đầu.
-
Tối ưu hóa quy trình sản xuất: Cắt giảm các lãng phí về nguyên vật liệu, nhân công và thời gian bằng cách cải tiến dây chuyền sản xuất, sử dụng thiết bị tiết kiệm điện, quản lý năng lượng hiệu quả hay điều chỉnh hệ thống chiếu sáng phù hợp.
-
Đào tạo và phát triển đội ngũ lao động: Nâng cao kỹ năng, tay nghề cho nhân viên giúp tăng năng suất, từ đó giảm chi phí nhân công trên mỗi đơn vị sản phẩm.
-
Tự chủ trong sản xuất dịch vụ phụ trợ: Thay vì phụ thuộc hoàn toàn vào bên ngoài, doanh nghiệp có thể xem xét việc tự sản xuất một số sản phẩm hoặc dịch vụ cần thiết để tiết kiệm chi phí và chủ động hơn. Đồng thời, không ngừng tìm kiếm các nhà cung cấp mới với mức giá và điều kiện tốt hơn.
-
Quản lý kho bãi hiệu quả: Hạn chế hàng tồn kho vượt mức cần thiết, đồng thời thực hiện kiểm tra, bảo trì định kỳ các thiết bị sản xuất để tránh phát sinh chi phí sửa chữa đột xuất.
-
Ứng dụng công nghệ hiện đại: Tự động hóa một phần hoặc toàn bộ quy trình sản xuất không chỉ giúp giảm chi phí nhân sự, mà còn tăng độ chính xác và năng suất làm việc, từ đó giảm tổng chi phí sản xuất chung.
Để cắt giảm chi phí sản xuất chung hiệu quả, doanh nghiệp có thể ứng dụng phần mềm LINKQ ERP – giải pháp quản trị tổng thể giúp tự động hóa quy trình sản xuất, tích hợp dữ liệu từ nhiều bộ phận như kế toán, kho, mua hàng, sản xuất… chỉ trong một hệ thống duy nhất. Với LINKQ ERP, doanh nghiệp không chỉ dễ dàng theo dõi chi phí theo từng công đoạn, mà còn nhanh chóng phát hiện các điểm gây lãng phí để kịp thời điều chỉnh.
Qua những nội dung đã chia sẻ, hy vọng doanh nghiệp đã có cái nhìn rõ hơn về cách phân bổ và hạch toán chi phí sản xuất chung một cách hợp lý. Đây là yếu tố quan trọng ảnh hưởng trực tiếp đến giá thành và hiệu quả kinh doanh. Việc kiểm soát và cắt giảm chi phí sản xuất chung không thể thực hiện trong một sớm một chiều, mà đòi hỏi sự đồng lòng, kiên trì và chiến lược lâu dài từ toàn bộ đội ngũ. Mỗi doanh nghiệp cần linh hoạt lựa chọn giải pháp phù hợp với quy mô, đặc thù hoạt động và mục tiêu phát triển để tối ưu nhất. Truy cập Bí Quyết Quản Trị Sản Xuất để cập nhật thêm nhiều kiến thức hữu ích về sản xuất nhé!
>>>Có thể bạn quan tâm:
Để nhận được DEMO VÀ TƯ VẤN MIỄN PHÍ phần mềm ERP, mời bạn đăng ký theo thông tin sau:

Tin khác:
- Phần mềm ERP sản xuất
- Phần mềm Quản lý kho sản xuất
- Phần mềm Tính giá thành sản xuất
- Phần mềm Lập kế hoạch sản xuất
- Phần mềm kế toán sản xuất
- Phần mềm Quản lý nhân sự sản xuất
- Giải pháp ERP khởi đầu cho chuyển đổi trong ngành cơ khí
- Sự khác biệt giữa Phần mềm Customize với Phần mềm Đóng gói
- Quy trình triển khai LinkQ 7S
- Tính giá thành chăn nuôi heo