Quy trình quản lý tài sản cố định là gì? Các bước thực hiện
Ngày đăng: 14/08/2024
Quy trình quản lý tài sản cố định là chuỗi hoạt động liên tục, từ việc đầu tư mua sắm, theo dõi sử dụng, tính khấu hao đến khi tài sản hết vòng đời và được thanh lý. Mỗi giai đoạn đều đóng vai trò quan trọng trong việc tối ưu hóa giá trị tài sản và thúc đẩy hoạt động của doanh nghiệp. Để hiểu rõ hơn về các bước quản lý tài sản cố định trong doanh nghiệp, hãy cùng theo dõi bài viết dưới đây.
Tổng quan quản lý tài sản cố định
Quản lý tài sản cố định là một quá trình quan trọng trong hoạt động kinh doanh của mọi tổ chức. Nó bao gồm việc theo dõi, kiểm soát và đánh giá hiệu quả sử dụng các tài sản có giá trị lớn, có tuổi thọ dài và được sử dụng nhiều lần trong quá trình sản xuất kinh doanh.
Tài sản cố định là gì?

Tài sản cố định là những tài sản có giá trị lớn, được doanh nghiệp sử dụng trong quá trình sản xuất kinh doanh trong một thời gian dài, thường trên một năm. Đây là những tài sản mà doanh nghiệp không có ý định bán đi trong ngắn hạn mà dùng để tạo ra lợi nhuận.
Tài sản cố định bao gồm:
-
Tài sản cố định hữu hình: Là những tài sản có hình thể cụ thể, như nhà xưởng, máy móc, thiết bị, phương tiện vận tải, đất đai,... Đó là những công cụ sản xuất trực tiếp giúp doanh nghiệp tạo ra sản phẩm hoặc dịch vụ.
-
Tài sản cố định vô hình: Là những tài sản không có hình thể vật chất nhưng lại có giá trị kinh tế lớn, như bằng sáng chế, nhãn hiệu, bản quyền,... Những tài sản này giúp doanh nghiệp tạo ra lợi thế cạnh tranh và tăng giá trị thương hiệu.
Ngoài ra, còn một số ít tài sản cố định khác như:
-
Tài sản cố định thuê tài chính: Những tài sản này được doanh nghiệp thuê từ các công ty cho thuê tài chính. Theo hợp đồng, sau một thời gian nhất định, doanh nghiệp có quyền quyết định mua lại tài sản với giá trị thỏa thuận hoặc tiếp tục thuê theo các điều khoản mới.
-
Tài sản cố định tương tự: Những tài sản này có cùng chức năng trong quá trình sản xuất kinh doanh và được định giá tương đương nhau.
Đọc thêm: Phương Pháp Gia Tăng Lợi Nhuận Doanh Nghiệp
Thế nào là quản lý tài sản cố định
Tài sản cố định là một trong những tài sản giá trị lớn nhất của doanh nghiệp, đóng vai trò quan trọng trong việc tạo ra lợi nhuận. Vì vậy, quản lý tài sản cố định đúng cách sẽ giúp doanh nghiệp tối đa hóa giá trị khai thác, giảm thiểu chi phí bảo trì, sửa chữa và nâng cao khả năng cạnh tranh trên thị trường. Việc quản lý tài sản cố định một cách thông minh không chỉ giúp doanh nghiệp đạt được mục tiêu kinh doanh ngắn hạn mà còn đảm bảo sự phát triển lâu dài.
Bên cạnh đó, để đạt được hiệu quả sử dụng tài sản tốt thì không thể phủ nhận yếu tố con người. Một hệ thống quản lý tài sản tốt như quy trình quản lý tài sản cố định theo ISO, kết hợp với đội ngũ nhân viên được đào tạo bài bản, sẽ giúp doanh nghiệp khai thác tối đa tiềm năng của tài sản cố định.
Quy trình quản lý tài sản cố định trong doanh nghiệp
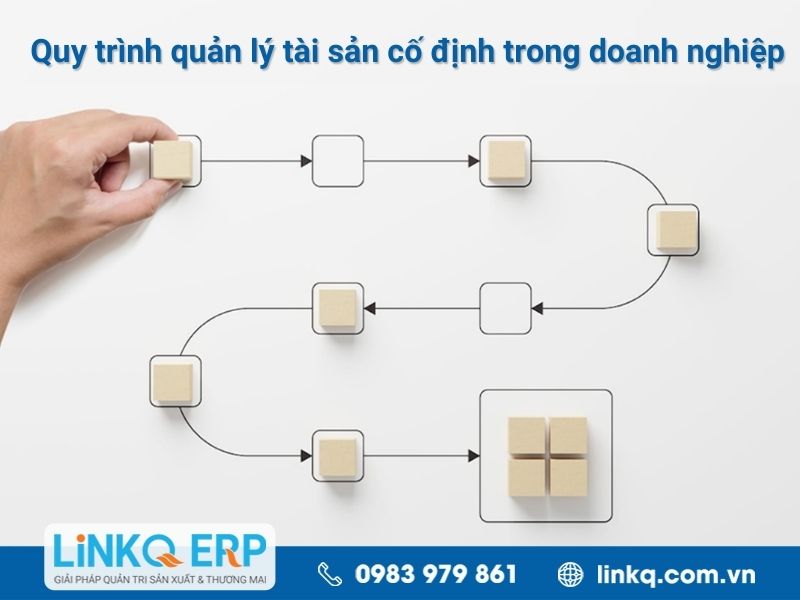
Quy trình quản lý tài sản cố định bắt đầu từ việc phê duyệt mua sắm tài sản, bảo trì, khấu hao tài sản trong suốt thời gian sử dụng hữu ích và kết thúc bằng việc thanh lý tài sản khi không còn giá trị sử dụng. Các bước này thường lặp lại theo chu kỳ, diễn ra trong suốt vòng đời quản lý tài sản cố định. Một số bước bổ sung có thể chỉ áp dụng trong những tình huống kinh doanh đặc biệt hoặc trong một số ngành nghề cụ thể.
Xây dựng quy trình quản lý tài sản
Quản lý tài sản là một hoạt động vô cùng quan trọng đối với mọi doanh nghiệp, giúp đảm bảo tài sản được sử dụng một cách tối ưu nhất, bảo quản tốt và tạo ra giá trị tối đa. Để xây dựng một quy trình quản lý tài sản tốt và chất lượng, doanh nghiệp cần thực hiện theo các bước sau:
-
Xác định phạm vi và mục tiêu: Bao gồm tài sản cố định (máy móc, thiết bị, nhà xưởng), tài sản vô hình (bản quyền, thương hiệu) và tài sản lưu động (hàng tồn kho). Vì vậy, cần đặt ra các mục tiêu như tăng tuổi thọ tài sản, giảm chi phí bảo trì, nâng cao hiệu quả sử dụng hoặc đảm bảo xử lý tuân thủ các quy định pháp luật.
-
Phân loại và mã hóa tài sản: Phân loại tài sản theo các tiêu chí như loại hình, vị trí, bộ phận sử dụng. Gán cho mỗi tài sản một mã số duy nhất để dễ dàng quản lý và theo dõi.
-
Xây dựng cơ sở dữ liệu: Thu thập đầy đủ thông tin về từng tài sản như: tên tài sản, mã số, mô tả, nhà cung cấp, ngày mua, giá trị, vị trí, tình trạng, người sử dụng. Áp dụng quy trình quản lý tài sản công cụ dụng cụ chuyên dụng để quản lý cơ sở dữ liệu tài sản nhanh chóng và chính xác..
-
Lập kế hoạch bảo trì: Lập kế hoạch bảo trì định kỳ cho từng loại tài sản. Thực hiện bảo trì dự phòng và sửa chữa kịp thời để ngăn ngừa hư hỏng.
-
Kiểm Kê định kỳ: Thực hiện kiểm kê tài sản định kỳ để so sánh số liệu thực tế với số liệu sổ sách. Xử lý số liệu kế toán nếu phát hiện sai lệch.
-
Thanh lý tài sản: Xác định các tài sản đã hết niên hạn sử dụng, hư hỏng nặng hoặc không còn giá trị sử dụng. Thực hiện các thủ tục cần thiết để thanh lý tài sản, bao gồm định giá, phê duyệt, bán đấu giá hoặc loại bỏ.
-
Đánh giá và cải tiến: Đánh giá kết quả của quy trình quản lý tài sản. Đồng thời thực hiện các biện pháp cải tiến để nâng cao khả năng quản lý.
Tham khảo thêm: Vai Trò Của Kế Hoạch Sản Xuất Trong Doanh Nghiệp Là Gì?
Xác định nguồn gốc tài sản trong quy trình quản lý TSCĐ

Xác định nguồn gốc tài sản là một bước vô cùng quan trọng trong việc quản lý tài sản cố định. Việc nắm rõ nguồn gốc giúp doanh nghiệp:
-
Theo dõi lịch sử: Biết được tài sản được mua từ đâu, khi nào, với giá bao nhiêu.
-
Quản lý khấu hao: Tính toán chính xác số tiền khấu hao hàng năm.
-
Kiểm soát tài sản: Phân biệt tài sản của công ty với tài sản cá nhân.
-
Tuân thủ pháp luật: Đảm bảo việc kê khai tài sản đúng quy định.
Theo dõi và quản lý tài sản cố định

Để theo dõi và quản lý tài sản cố định một cách tối ưu, mỗi tài sản cần có một tập hồ sơ đầy đủ và riêng biệt. Hồ sơ này bao gồm các giấy tờ sau:
-
Hợp đồng mua bán: Giấy tờ chứng minh việc mua tài sản từ nhà cung cấp.
-
Hóa đơn mua hàng: Giấy tờ chứng minh việc thanh toán cho tài sản.
-
Biên bản giao nhận: Giấy tờ xác nhận việc bàn giao tài sản giữa bên mua và bên bán.
-
Các giấy tờ liên quan khác: Giấy bảo hành, chứng nhận chất lượng, bản vẽ kỹ thuật,...
Có đầy đủ các giấy tờ liên quan đến TSCĐ giúp người quản lý nắm bắt sao sát hơn trong tiến trình sử dụng và bảo dưỡng TSCĐ. Người quản lý có thể dễ dàng lên kế hoạch bảo dưỡng và sửa chữa TSCĐ định kỳ dựa trên các loại giấy tờ liên quan.
Xem thêm: Mô hình 5S - Quản trị sản xuất tinh gọn
Khấu hao

Khấu hao tài sản cố định là quá trình phân bổ hợp lý giá trị ban đầu của tài sản vào các kỳ kế toán tương ứng với lợi ích kinh tế mà tài sản mang lại trong từng kỳ. Nói cách khác, đây là việc giảm dần giá trị sổ sách của tài sản để phản ánh sự hao mòn, lỗi thời hoặc sự suy giảm giá trị của tài sản theo thời gian.
Các phương pháp khấu hao phổ biến:
-
Phương pháp đường thẳng: Đây là phương pháp đơn giản nhất, trong đó giá trị khấu hao hàng năm bằng với nguyên giá tài sản chia cho số năm sử dụng.
-
Phương pháp số dư giảm dần: Phương pháp này cho phép khấu hao nhiều hơn trong những năm đầu và ít hơn trong những năm cuối của tuổi thọ tài sản.
-
Phương pháp sản lượng: Giá trị khấu hao được tính dựa trên sản lượng mà tài sản tạo ra.
-
Phương pháp tổng số giờ làm việc: Giá trị khấu hao được tính dựa trên số giờ làm việc thực tế của tài sản.
Thanh lý và loại bỏ tài sản không giá trị
Thanh lý tài sản là quá trình chuyển giao quyền sở hữu của một tài sản cố định từ doanh nghiệp sang bên thứ ba, thường là bằng cách bán. Loại bỏ tài sản nghĩa là loại bỏ hoàn toàn tài sản ra khỏi hoạt động sản xuất kinh doanh của doanh nghiệp.
Các trường hợp bạn cần thanh lý hoặc loại bỏ tài sản:
-
Tài sản hư hỏng không thể sửa chữa: Khi tài sản bị hư hỏng nặng đến mức không thể sửa chữa để tiếp tục sử dụng.
-
Tài sản lỗi thời: Khi công nghệ thay đổi, tài sản trở nên lạc hậu và không còn đáp ứng trong sản xuất kinh doanh.
-
Tài sản dư thừa: Khi doanh nghiệp có quá nhiều tài sản so với nhu cầu sử dụng.
-
Tài sản không còn phù hợp với mục tiêu kinh doanh: Khi chiến lược kinh doanh thay đổi, một số tài sản có thể trở nên không cần thiết.
Kê khai tài sản cố định

Kê khai tài sản cố định là một hoạt động kế toán quan trọng, nhằm ghi nhận đầy đủ và chính xác các tài sản cố định mà doanh nghiệp đang sở hữu. Việc kê khai này không chỉ phục vụ cho mục đích lập báo cáo tài chính mà còn giúp doanh nghiệp quản lý tài sản hiệu quả hơn.
Khi kê khai tài sản cố định, doanh nghiệp cần ghi nhận các thông tin sau:
-
Tên tài sản: Tên gọi cụ thể của từng tài sản.
-
Mô tả: Đặc điểm nhận dạng của tài sản (ví dụ: mã số, kích thước, model...).
-
Ngày mua: Ngày doanh nghiệp mua hoặc nhận tài sản.
-
Nguyên giá: Giá trị ban đầu của tài sản khi mua vào.
-
Tuổi thọ: Thời gian ước tính mà tài sản có thể sử dụng.
-
Phương pháp khấu hao: Phương pháp được chọn để tính khấu hao (đường thẳng, số dư giảm dần...).
-
Giá trị còn lại: Giá trị ước tính của tài sản khi hết tuổi thọ.
-
Tình trạng sử dụng: Tài sản đang được sử dụng, cho thuê hay dự phòng.
Với những thông tin chia sẻ trên, hy vọng các bạn đã nắm bắt được quy trình quản lý tài sản cố định. Hãy mạnh dạn áp dụng ngay các bước này để tối ưu hiệu quả cho doanh nghiệp của mình. Đừng quên theo dõi Bí Quyết Quản Trị Sản Xuất để khám phá thêm nhiều kiến thức hữu ích khác và tận dụng mọi cơ hội phát triển!
>>>Có thể bạn quan tâm:
Để được TƯ VẤN MIỄN PHÍ phần mềm ERP, mời bạn đăng ký theo thông tin sau:

Tin khác:
- Phần mềm ERP sản xuất
- Phần mềm Quản lý kho sản xuất
- Phần mềm Tính giá thành sản xuất
- Phần mềm Lập kế hoạch sản xuất
- Phần mềm kế toán sản xuất
- Phần mềm Quản lý nhân sự sản xuất
- Giải pháp ERP khởi đầu cho chuyển đổi trong ngành cơ khí
- Sự khác biệt giữa Phần mềm Customize với Phần mềm Đóng gói
- Quy trình triển khai LinkQ 7S
- Tính giá thành chăn nuôi heo