Phương pháp nhập trước xuất trước là gì? Ưu và nhược điểm
Ngày đăng: 27/09/2024
Doanh nghiệp thường mua các lô hàng giống nhau nhưng với mức giá khác nhau qua từng thời kỳ. Điều này đặt ra câu hỏi về chất lượng hàng tồn kho, cách xác định giá vốn hàng bán ra hay giá trị của hàng tồn kho cuối kỳ sao cho hợp lý. Phương pháp nhập trước xuất trước (FIFO) là một trong những giải pháp để giải quyết tình huống này. Vậy phương pháp này hoạt động như thế nào, có những ưu nhược điểm gì? Hãy cùng tìm hiểu chi tiết trong bài viết dưới đây.
Phương pháp nhập trước xuất trước (FIFO) là gì?

Phương pháp nhập trước xuất trước FIFO hoạt động theo nguyên tắc "cái gì vào trước thì ra trước", tương tự như nguyên tắc khi xếp hàng, người đến trước sẽ được phục vụ trước. Trong quản lý kho hàng, điều này có nghĩa là hàng hóa được nhập kho sớm nhất sẽ được xuất ra đầu tiên, giúp doanh nghiệp dễ dàng kiểm soát hàng hóa, tránh tình trạng sản phẩm cũ bị hỏng hoặc hết hạn sử dụng. Phương pháp này đặc biệt hữu ích trong các ngành hàng có yêu cầu cao về thời hạn sử dụng, như thực phẩm, dược phẩm hay hàng tiêu dùng nhanh.
Trong kế toán, FIFO giúp doanh nghiệp tính toán giá trị tồn kho và giá vốn hàng bán dựa trên giá của các lô hàng nhập vào trước. Điều này có thể giúp doanh nghiệp tránh tình trạng giá trị hàng tồn kho bị biến động lớn, đặc biệt khi thị trường có sự thay đổi về giá cả. Với phương pháp này, giá trị tồn kho được phản ánh gần với thực tế hơn, mang lại sự minh bạch trong báo cáo tài chính.
Tóm lại, phương pháp FIFO không chỉ giúp doanh nghiệp tối ưu hóa dòng chảy hàng hóa mà còn hỗ trợ kiểm soát tốt hơn về mặt tài chính và vận hành, đảm bảo quy trình quản lý kho hàng được duy trì gọn gàng và hiệu quả.
Tham khảo: Top 7 Cách Quản Lý Kho Hiệu Quả Nhất Cho Doanh Nghiệp
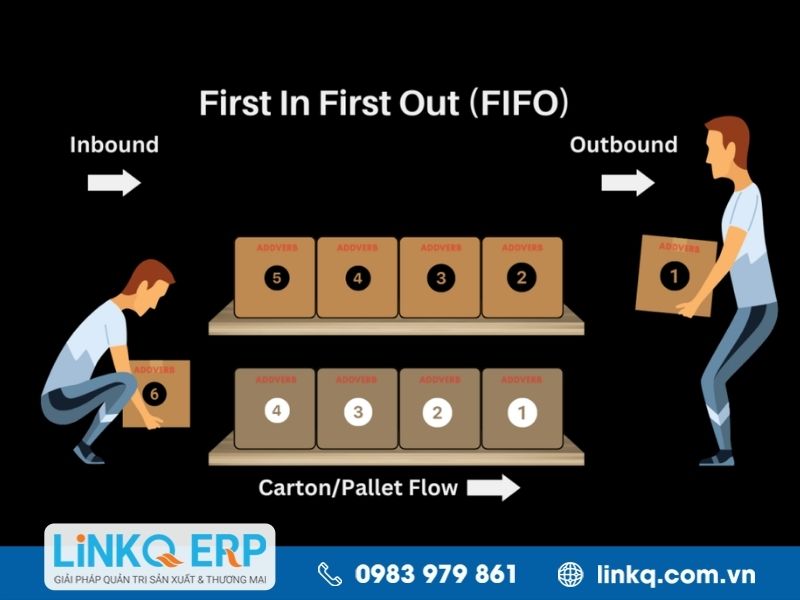
Ví dụ về công thức phương pháp nhập trước xuất trước:
Tình hình nhập – xuất nguyên vật liệu A trong tháng 1/2024 của công ty X được ghi nhận như sau:
Tồn đầu kỳ: 20.000 kg nguyên vật liệu A, đơn giá 8.000 đồng/kg
Ngày 05/1/2024: Nhập 5.000 kg nguyên vật liệu A với đơn giá 8.200 đồng/kg
Ngày 10/1/2024: Xuất 21.000 kg nguyên vật liệu A
Ngày 15/1/2024: Nhập 15.000 kg nguyên vật liệu A với đơn giá 8.300 đồng/kg
Ngày 25/1/2024: Xuất 8.000 kg nguyên vật liệu A
Cách tính đơn giá xuất kho (tính giá theo phương pháp nhập trước xuất trước) như sau:
-
Ngày 10/1/2024, xuất 21.000 kg:
20.000 kg với đơn giá 8.000 đồng/kg
1.000 kg với đơn giá 8.200 đồng/kg
Trị giá hàng xuất kho = (20.000 x 8.000) + (1.000 x 8.200) = 242.000.000 đồng
-
Ngày 25/1/2024, xuất 8.000 kg:
4.000 kg với đơn giá 8.200 đồng/kg
4.000 kg với đơn giá 8.300 đồng/kg
Trị giá hàng xuất kho = (4.000 x 8.200) + (4.000 x 8.300) = 66.000.000 đồng
Đặc điểm của phương pháp FIFO
Phương pháp nhập trước xuất trước (FIFO) dựa trên nguyên tắc giúp doanh nghiệp tránh tình trạng hàng hóa hết hạn sử dụng, lỗi mốt hoặc lỗi thời. Bằng cách ưu tiên xuất bán những mặt hàng đã được nhập kho lâu nhất, doanh nghiệp có thể quản lý tồn kho hiệu quả hơn, giảm thiểu rủi ro hàng hóa bị hư hỏng hoặc mất giá trị. Điều này không chỉ giúp tối ưu hóa vòng quay hàng tồn kho mà còn giảm chi phí liên quan đến việc bảo quản, lưu kho và xử lý hàng lỗi thời.

FIFO còn mang lại lợi ích rõ ràng trong việc tính toán giá vốn hàng bán, bởi phương pháp này đơn giản hóa quá trình ghi nhận và giúp đảm bảo tính minh bạch trong báo cáo tài chính. Doanh nghiệp dễ dàng theo dõi chi phí liên quan đến từng lô hàng, từ đó có thể đánh giá chính xác lợi nhuận từ mỗi đợt bán hàng.
Tuy nhiên, trong bối cảnh lạm phát, khi giá cả nguyên vật liệu và sản phẩm tăng lên, phương pháp FIFO ghi nhận giá vốn hàng bán theo lô hàng nhập trước – thường có giá thấp hơn so với giá hiện tại. Điều này có thể làm giảm giá vốn, tạo ra lợi nhuận cao hơn trên báo cáo tài chính. Dù mang lại vẻ ngoài về tăng trưởng lợi nhuận, doanh nghiệp có thể phải đối mặt với việc nộp thuế thu nhập cao hơn trong năm tính thuế, ảnh hưởng đến dòng tiền trong ngắn hạn. Vì vậy, cần xem xét cẩn thận khi áp dụng FIFO trong môi trường kinh tế có biến động giá cả mạnh.
Xem thêm: Hướng dẫn 6 bước lập báo cáo tài chính chi tiết, chuẩn nhất

Ưu, nhược điểm của phương pháp FIFO
Cũng như bất kỳ phương pháp nào khác, FIFO cũng tồn tại những ưu và nhược điểm riêng mà các doanh nghiệp cần cân nhắc trước khi áp dụng.
Ưu điểm
Phương pháp nhập trước xuất trước (FIFO) giúp kế toán xác định nhanh chóng và chính xác trị giá vốn hàng xuất kho cho từng lần xuất, đảm bảo cung cấp thông tin kịp thời cho các hoạt động ghi chép và quản lý tiếp theo. Nhờ đó, việc theo dõi dòng hàng hóa và quản lý kho trở nên dễ dàng hơn, tạo điều kiện cho doanh nghiệp đưa ra các quyết định chiến lược dựa trên dữ liệu cập nhật và chính xác.
Phương pháp FIFO cũng giúp giá trị hàng tồn kho phản ánh gần đúng với giá thị trường hiện tại, nâng cao tính thực tế của các báo cáo tài chính. Điều này đặc biệt quan trọng trong việc đánh giá tài sản và hiệu quả hoạt động của doanh nghiệp, đảm bảo rằng các quyết định tài chính và đầu tư dựa trên số liệu đáng tin cậy.

Khi doanh nghiệp áp dụng phương pháp này kết hợp với quản lý kho khoa học và hiệu quả, rủi ro về hư hỏng, lỗi thời hoặc quá hạn sử dụng của hàng tồn kho sẽ được giảm thiểu đáng kể. Điều này không chỉ giúp giảm chi phí lưu trữ và bảo quản mà còn tối ưu hóa dòng tiền, duy trì sự ổn định về tài chính. Bên cạnh đó, quản lý tốt hàng tồn kho giúp doanh nghiệp nhanh chóng xoay vòng hàng hóa, tăng cường khả năng cạnh tranh trên thị trường và đáp ứng nhu cầu của khách hàng một cách linh hoạt.

Nhược điểm
Nếu doanh nghiệp không đồng bộ phương pháp quản lý tồn kho với cách tính giá trị hàng tồn kho, có thể dẫn đến sự không nhất quán trong báo cáo tài chính. Ví dụ, nếu doanh nghiệp không thể sắp xếp việc xuất kho theo phương pháp nhập trước, xuất trước (FIFO) mà kế toán vẫn áp dụng FIFO, thì chi phí hàng bán sẽ không khớp với doanh thu, gây sai lệch trong đánh giá hiệu quả kinh doanh.
Trong trường hợp giá nguyên liệu tăng, việc tính giá vốn hàng bán theo FIFO sẽ dựa trên giá thấp của lô hàng nhập trước. Điều này có thể làm tăng lợi nhuận trong ngắn hạn, nhưng cũng khiến doanh nghiệp phải nộp thuế nhiều hơn ở thời điểm hiện tại, làm ảnh hưởng đến tính chính xác và minh bạch của dữ liệu tài chính.
Phương pháp FIFO cũng có thể gặp khó khăn khi áp dụng trong các doanh nghiệp có số lượng lớn và đa dạng sản phẩm, với tần suất nhập xuất hàng hóa cao. Đặc biệt, trong các ngành công nghiệp có sản phẩm phức tạp, bao gồm nhiều bộ phận hoặc nguyên liệu khác nhau, việc quản lý và tính toán theo FIFO có thể trở nên phức tạp, tốn thời gian và chi phí hơn.

Doanh nghiệp nào nên tính giá trị hàng tồn kho theo phương pháp nhập trước, xuất trước?
Phương pháp nhập trước xuất trước (FIFO) phù hợp với các doanh nghiệp có hàng hóa dễ hư hỏng, có hạn sử dụng, hoặc các ngành có sản phẩm biến động giá cả. Dưới đây là một số loại hình doanh nghiệp nên sử dụng phương pháp này:
-
Doanh nghiệp trong ngành thực phẩm và đồ uống: Sản phẩm có hạn sử dụng ngắn hạn, dễ hư hỏng, nên cần đảm bảo hàng nhập trước được xuất trước để tránh hàng bị hết hạn.

-
Doanh nghiệp trong lĩnh vực dược phẩm: Tương tự như ngành thực phẩm, dược phẩm có yêu cầu nghiêm ngặt về hạn sử dụng và chất lượng, nên FIFO đảm bảo thuốc và sản phẩm y tế được lưu thông liên tục.
-
Doanh nghiệp bán lẻ: Với những mặt hàng tiêu dùng nhanh (FMCG), doanh nghiệp thường phải đối mặt với việc hàng tồn kho biến đổi giá liên tục. FIFO giúp doanh nghiệp kiểm soát chi phí và giá trị hàng hóa một cách minh bạch.

-
Các doanh nghiệp thương mại: Đối với các doanh nghiệp có nhu cầu quản lý hàng hóa luân chuyển nhanh hoặc biến động giá lớn, FIFO giúp tối ưu hóa dòng chảy hàng hóa và tránh tình trạng tồn kho cũ quá lâu.

Nhìn chung, phương pháp FIFO phù hợp cho những doanh nghiệp muốn đảm bảo lưu thông hàng hóa cũ, kiểm soát chất lượng và hạn chế tình trạng tồn kho quá lâu gây thiệt hại.
Phương pháp nhập trước xuất trước (FIFO) là phương pháp mang lại nhiều lợi ích trong quản lý hàng hóa và dòng chảy sản phẩm. Hy vọng các thông tin của bài viết này sẽ giúp bạn có cái nhìn tổng quan nhất về phương pháp cũng như góp phần hỗ trợ bạn phát triển doanh nghiệp tốt hơn. Hãy cùng theo dõi Bí Quyết Quản Trị Sản Xuất để cập nhật thêm nhiều kiến thức bổ ích nhé!
>>> Có thể tham khảo thêm:
Tin khác:
- Phần mềm ERP sản xuất
- Phần mềm Quản lý kho sản xuất
- Phần mềm Tính giá thành sản xuất
- Phần mềm Lập kế hoạch sản xuất
- Phần mềm kế toán sản xuất
- Phần mềm Quản lý nhân sự sản xuất
- Giải pháp ERP khởi đầu cho chuyển đổi trong ngành cơ khí
- Sự khác biệt giữa Phần mềm Customize với Phần mềm Đóng gói
- Quy trình triển khai LinkQ 7S
- Tính giá thành chăn nuôi heo